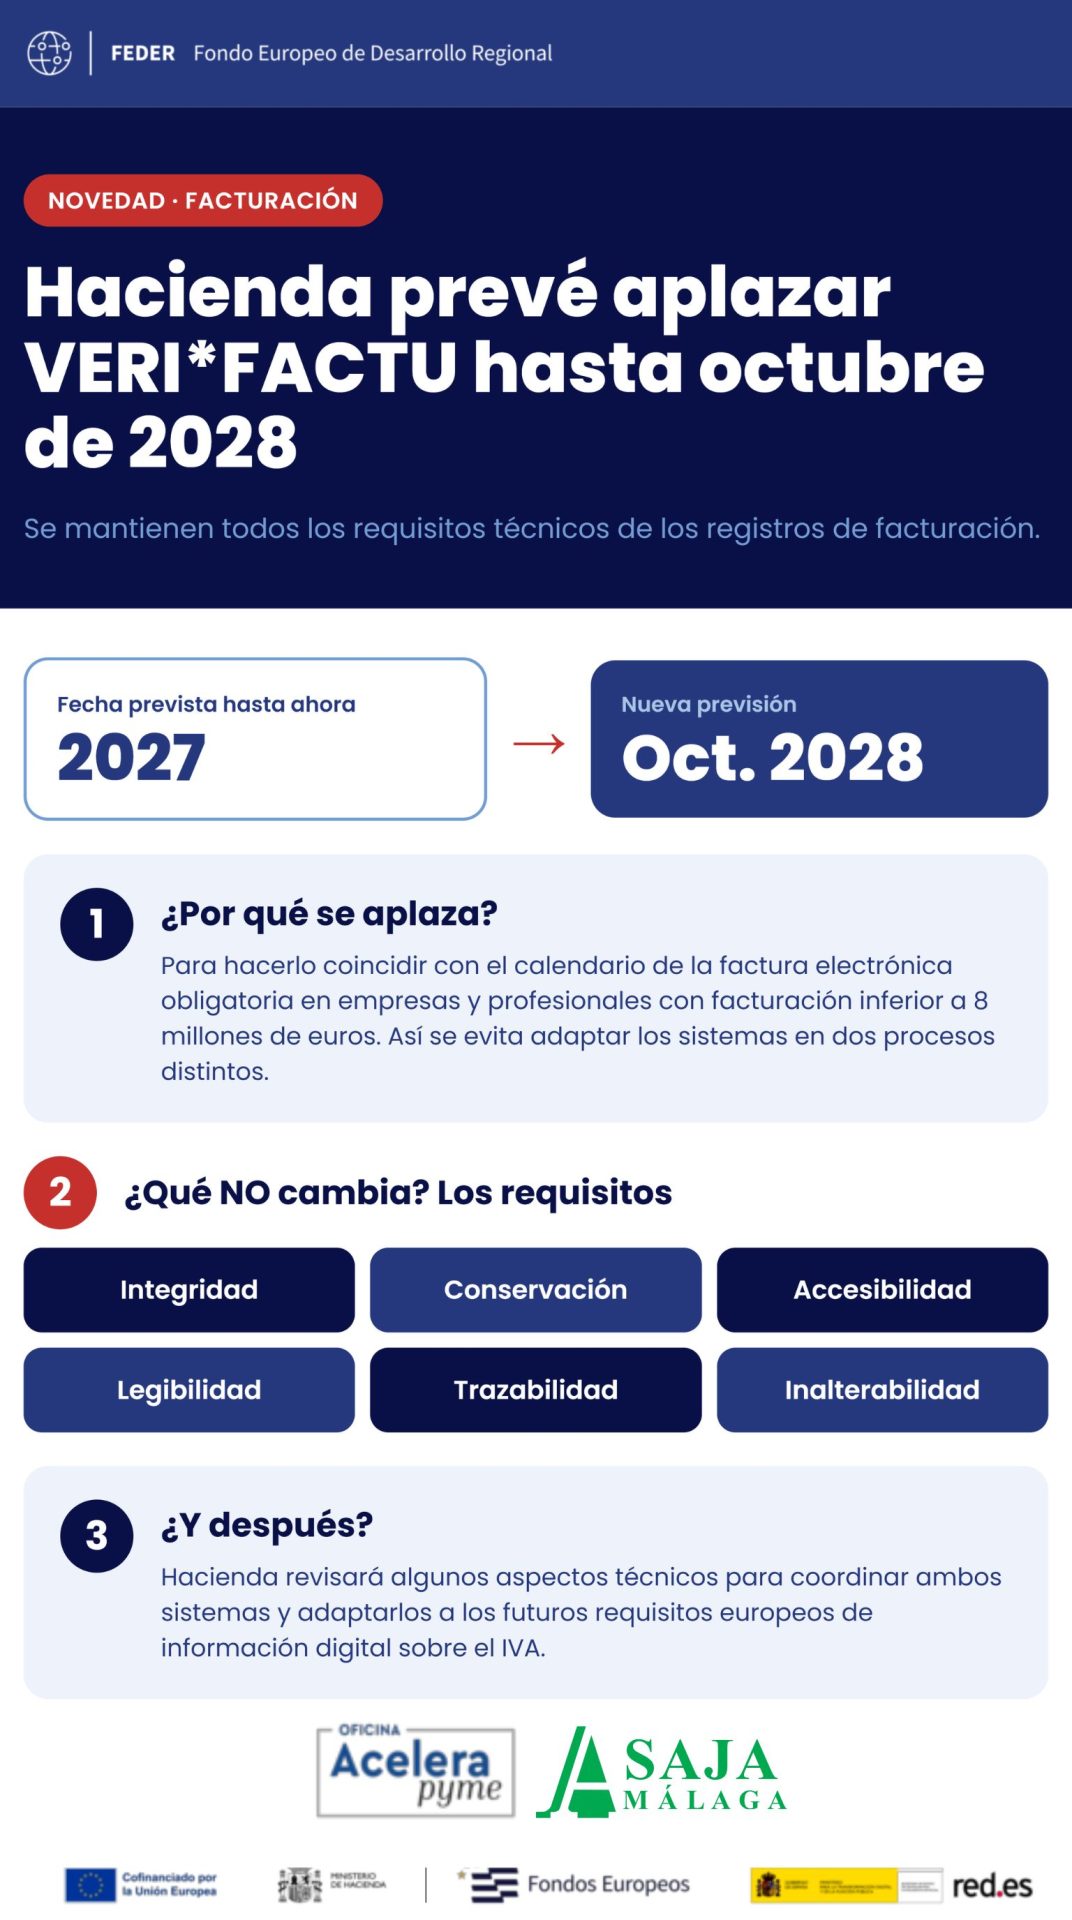
La implantación de VERIFACTU vuelve a cambiar de calendario. El Ministerio de Hacienda ha anunciado su intención de aplazar hasta octubre de 2028 las obligaciones pendientes relacionadas con los sistemas informáticos de facturación, inicialmente previstas para 2027.
La medida pretende facilitar la adaptación de pymes, autónomos y profesionales a las nuevas exigencias de facturación digital, coordinando VERIFACTU con la entrada en vigor de la factura electrónica obligatoria.
Para el sector agrícola y ganadero, este anuncio ofrece más margen para planificar los cambios tecnológicos necesarios. Sin embargo, conviene tener presente que se trata de un aplazamiento anunciado, todavía pendiente de aprobación normativa.
VERIFACTU: de 2027 a octubre de 2028
La normativa actualmente vigente establece dos fechas de aplicación para los sistemas informáticos de facturación sujetos a su reglamento:
- 1 de enero de 2027, para los contribuyentes del Impuesto sobre Sociedades.
- 1 de julio de 2027, para el resto de obligados tributarios, incluidos los autónomos que deban adaptar sus sistemas informáticos de facturación.
Según el anuncio de Hacienda, ambos plazos pasarían a octubre de 2028. Esta fecha se coordinaría con la obligación de utilizar factura electrónica en las relaciones comerciales entre empresas y profesionales.
El calendario aprobado para la factura electrónica contempla su aplicación a partir del 6 de octubre de 2027 para quienes superen los 8 millones de euros de volumen de operaciones y del 6 de octubre de 2028 para el resto de empresarios y profesionales.
VERIFACTU y factura electrónica: ¿son lo mismo?
Una de las dudas más habituales es si VERIFACTU y la factura electrónica son dos formas de referirse a la misma obligación. La respuesta es no.
VERIFACTU está relacionado con la seguridad y trazabilidad de los registros de facturación. La normativa establece requisitos que deben cumplir los programas informáticos utilizados para facturar, con el propósito de impedir manipulaciones indebidas de la información.
Por su parte, la factura electrónica obligatoria regula el intercambio digital de facturas entre empresas y profesionales, mediante formatos y procedimientos que facilitan su tratamiento electrónico.
Por ejemplo, una empresa agroalimentaria que utiliza un programa para emitir facturas a sus distribuidores puede necesitar que ese software cumpla los requisitos del Reglamento de sistemas informáticos de facturación y, además, que permita intercambiar facturas electrónicas cuando resulte obligatorio.
Ambas obligaciones son diferentes, pero pueden afectar a una misma actividad empresarial. Por ello, Hacienda quiere coordinar sus calendarios.
¿Se reducen las exigencias técnicas de VERIFACTU?
No. El retraso previsto afecta al calendario, pero no elimina los requisitos técnicos actualmente establecidos.
Los sistemas informáticos sujetos al reglamento deberán garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
Estas condiciones permiten mantener un historial fiable de las operaciones y detectar posibles modificaciones indebidas.
Además, Hacienda contempla estudiar posteriores ajustes técnicos para favorecer la convergencia entre ambas normativas y su adaptación a los futuros requisitos europeos sobre información digital del IVA.
¿Cómo pueden prepararse las explotaciones agrícolas y las empresas agroalimentarias?
Aunque el nuevo plazo ampliaría el tiempo disponible, es recomendable no dejar la adaptación para el último momento.
Las explotaciones agrícolas, ganaderas y empresas agroalimentarias pueden comenzar revisando cómo gestionan actualmente sus facturas, especialmente cuando utilizan diferentes programas o combinan procesos manuales con herramientas digitales.
También resulta conveniente consultar con los proveedores de software si sus soluciones están adaptadas a los requisitos actuales y si contemplan las futuras obligaciones de factura electrónica.
Este proceso puede aprovecharse para introducir otras mejoras, como automatizar tareas administrativas, centralizar documentación o conectar la facturación con herramientas de gestión de clientes, compras y ventas.
En cualquier caso, antes de realizar una inversión, es importante comprobar qué obligaciones concretas corresponden a cada explotación o negocio, teniendo en cuenta su actividad y situación tributaria.
Más tiempo para adaptarse, pero con la digitalización en marcha
El nuevo calendario previsto busca simplificar la transición hacia un entorno de facturación más digitalizado, evitando que las empresas tengan que afrontar diferentes adaptaciones tecnológicas en un periodo reducido.
Más allá del cumplimiento normativo, avanzar en la digitalización permite optimizar procesos, reducir errores administrativos y mejorar el control de la información empresarial.
Desde la Oficina Acelera Pyme de ASAJA Málaga ofrecemos información, orientación y asesoramiento para ayudar a agricultores, ganaderos, autónomos y empresas agroalimentarias a avanzar en sus procesos de transformación digital.
Si tienes dudas sobre VERIFACTU, la factura electrónica o las herramientas digitales que puedes incorporar a tu negocio, contacta con nuestra Oficina Acelera Pyme. Te ayudamos a conocer las opciones disponibles y a preparar tu actividad para los próximos cambios.